
zanimljivo pitanje nastavno ova dva zanimljiva posta bilo bi, koji je razlog da u prvu ruku kodt je i imao ovako velike marže u odnosu na konkurenciju?
To i mene zanima..jedan manji dio se može objasnit niskom amortizacijom.kodt (cca 5 mil u 2025).Očito ne revaloroziraju imovinu te je knjigovodstveno ona dosta manja od neke tržišne vrijednosti..Zato je uputnije gledat Ebitdu ,ali i ona je poprilicno veća u odnosu na konkurente..Također,svi govorimo o povećanju kapaciteta..mene isto zanima (ne znam nista o tome) koliko dugo ce biti u funkciji postojeci kapaciteti,dali će u dogledno vrijeme biti potrebna ogromna ulaganja za održavanje istih.. kpt koji ima manji prihod od kodt od 2026 do 2031 planira povećati kapacitete 50 posto i za to planiraju potrošiti 260 mil eura..analogno tome ,ako ako kodt planira udvostručiti kapacitete to će biti ogroma investicija, ali puno govori i o postojećoj vrijednosti dugotrajne imovine koju kodt ima,ali koju treba i održavati i koja možda ima neki svoj rok trajanja.. puno je pitanja, za detaljnije odgovore bi tribalo proučiti izvještaje konkurenata da se vidi gdje je eventualna razlika u rashodima
Ovo su zanimljiva razmišljanja. Malom pogledao. Recimo Arteche na nešto veći prihod ima 15 mio € amortizacije. Prednost KODT je koncentracija proizvodnje, pa zato nije potrebno određene operacije podvajati, za razliku od Arteche koji ima raspršenu proizvodnju u više udaljenih regija i prisiljeni su zbog logistike imati više zaključenih cjelina. Setup će donekle povećati amortizaciju ali vjerujem ništa dramatično.


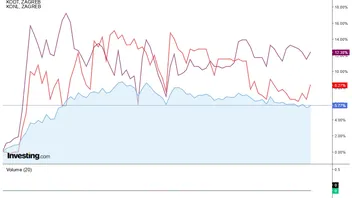
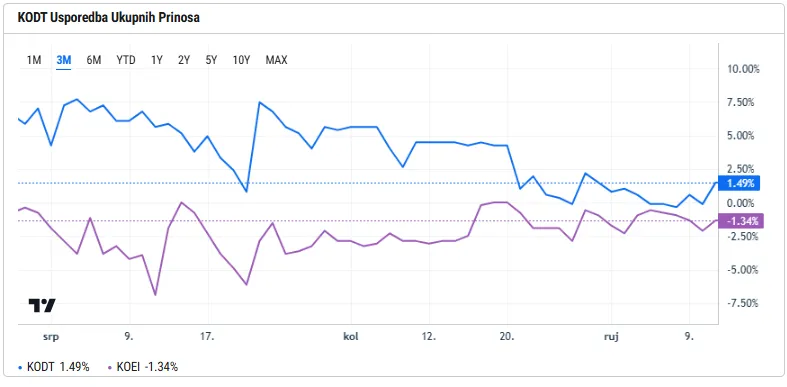 ali naravno to nije najbitnije netrebamo se voditi za nikakvim prinosom i kodt i koei u zadnjih tri mjeseca, bitne su činjenice: